WhatsApp
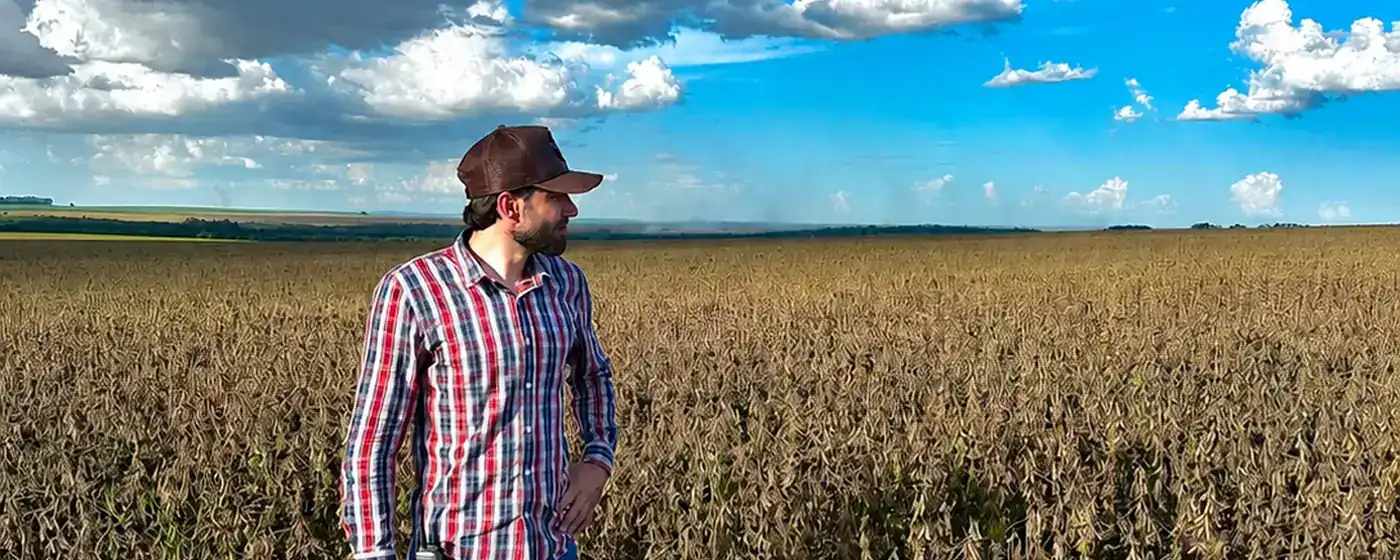
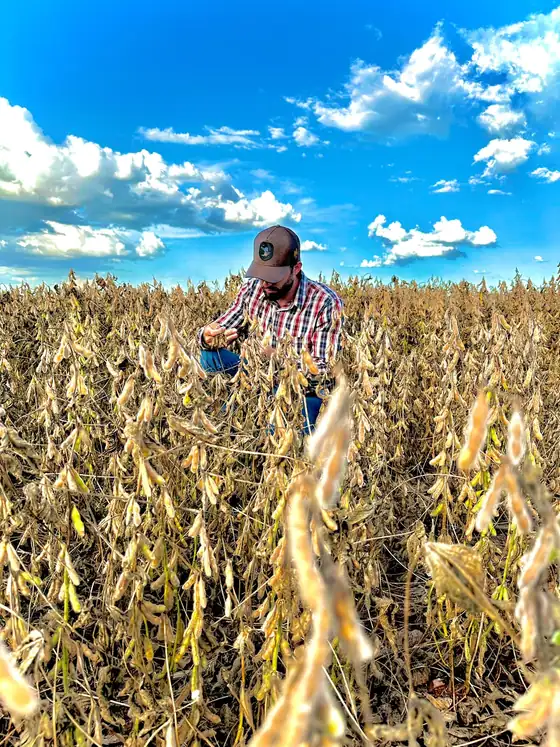
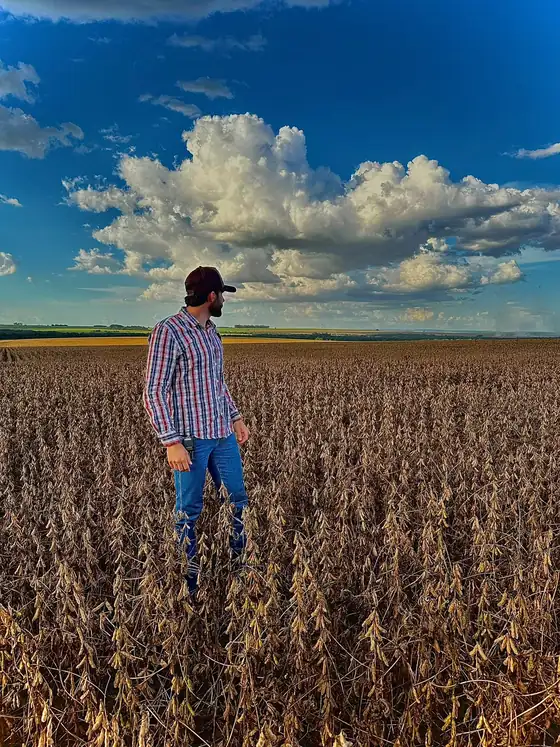
Dr. Gabriel Zanettin dos Santos em pé na lavoura de soja em ponto de colheita

Eu planto na mesma terra que o banco um dia tentou tomar.

Advogado e produtor rural · OAB/PR 121.344

Muito prazer, meu amigo. Sou o Gabriel — advogado e produtor rural. Conheço o contrato de financiamento pelos dois lados: o de quem assina e o de quem defende.

Você não errou. O ano virou.

O ano que você viveu

Se a sequência abaixo parece o seu último ciclo, meu amigo, você não está lendo a página errada. É o caminho que leva quase todo produtor endividado até a mesma sala.

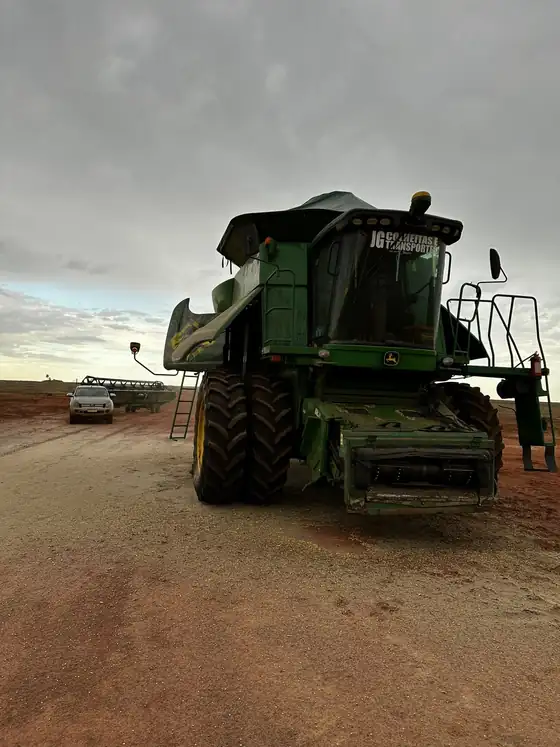
Colheitadeira parada na terra vermelha sob um céu carregado
  1. Você apostou

    Comprou insumo caro, financiou, plantou. Como faz todo ano. Como seu pai fazia. Assinou porque essa é a regra do jogo de quem produz.

  2. O tempo não colaborou

    Seca, excesso de chuva, praga, alto custo de produção, o preço lá embaixo justo na hora de vender — ou tudo isso junto. Você fez tudo certo e mesmo assim a conta não fechou.

  3. O banco ligou

    Não para perguntar como foi a safra. Para lembrar do vencimento. Do outro lado da linha tem gente treinada, com meta, roteiro e prazo.

  4. Veio a proposta que parecia salvação

    “Assina aqui que a gente resolve.” E o crédito rural — que tem lei, regra própria e proteção — virou outro contrato. Outros juros. Outras garantias. Outras regras.

  5. Aí apertou de verdade

    Nome negativado. Penhora da safra. Bloqueio na conta. E a discussão entrando dentro de casa por causa de uma terra que a família levou três gerações para formar.

Esse é o ponto em que a maioria assina qualquer papel que colocarem na frente. E é exatamente o ponto em que você deveria falar com um advogado.

Por que ele foi tão gentil na entrada e tão duro na saída

Como a conta funciona do outro lado

Lembra do dia da contratação, meu amigo? Café, aperto de mão, “a gente dá um jeito”. Você não imaginou aquilo. Foi real — e não foi maldade. Foi desenho.

O gerente tem meta. Meta de carteira, meta de produto, prazo para fechar o mês. No dia em que você chega para tomar crédito, o objetivo dele e o seu apontam para o mesmo lado. Todo mundo levanta satisfeito daquela mesa.

O assunto muda quando você volta para dizer que a safra não fechou. A partir daí, o interesse legítimo da instituição passa a ser um só: receber. O quanto antes, com a maior garantia possível e com o menor risco para ela.

Não há nada de ilegal nisso — banco existe para emprestar e receber, e o gerente está fazendo o trabalho dele. O que existe é outra coisa: uma assimetria.

1 · Quando você chega para contratar
Vocêquer plantar a safra
O bancoquer colocar crédito na rua
Mesma direção
2 · Quando você volta para dizer que não vai pagar
Vocêprecisa de prazo para produzir
O bancoprecisa receber e reduzir risco
Direções opostas
O gerente não mudou. O que mudou foi o assunto — e, com ele, o lado para onde o interesse de cada um aponta.
Do lado de lá
  • Equipe treinada e com roteiro de negociação
  • Meta, prazo e alçada definidos
  • Assessoria jurídica permanente
  • Um contrato que eles mesmos escreveram
Do lado de cá
  • Você
  • Com a colheita atrasada e o caixa apertado
  • Sem ninguém que fale a mesma língua técnica
  • Com um contrato que você não escreveu — e quase nunca leu inteiro

A conversa não é entre inimigos. É entre partes com interesses diferentes. E numa conversa dessas, quem não tem alguém que o represente negocia perdendo.

Ninguém lê 40 páginas em pé, no balcão, no dia do plantio.

A letra miúda

E é exatamente ali que estão as cláusulas que decidem quanto você vai pagar e o que pode ser tomado se você não pagar.

Uma cédula de crédito rural com aditivos passa fácil das 40 páginas. Dentro dela: taxa, forma de capitalização, encargos de inadimplência, tarifas, seguro embutido, cláusula de vencimento antecipado, garantias e foro de eleição.

Você assinou aquilo em pé, no balcão, com o caminhão de insumo esperando na estrada e a janela de plantio fechando. Não é falha sua, meu amigo. É como o contrato de adesão funciona.

O que a maioria lê O que continua valendo exatamente igual
1 ou 2 em cada 1.000 consumidores chegam a abrir os termos de um contrato de adesão antes de contratar — e, entre os que abrem, quase ninguém lê até o fim. Bakos, Marotta-Wurgler & Trossen, “Does Anyone Read the Fine Print?”, The Journal of Legal Studies (2014). Pesquisa sobre contratos de adesão em geral, com 48.154 consumidores acompanhados.
87% dos brasileiros erram questões básicas sobre juros. O Brasil aparece em 21º entre 40 países avaliados. Relatório de Cidadania Financeira — Banco Central do Brasil.

Nessa segunda parte moram a taxa efetiva, a forma de capitalização, os encargos de inadimplência, as tarifas, o seguro embutido, a cláusula de vencimento antecipado e as garantias. Ilustração — a proporção varia caso a caso; o ponto é que tudo ali vale integralmente de qualquer forma.

Junte as duas coisas: um contrato longo que quase ninguém lê, sobre um assunto que quase ninguém domina, assinado no dia mais corrido do ano.

Não é ignorância de produtor. É um assunto que ninguém ensinou a ninguém — e que do outro lado do balcão é o ganha-pão de gente que estudou exatamente isso.

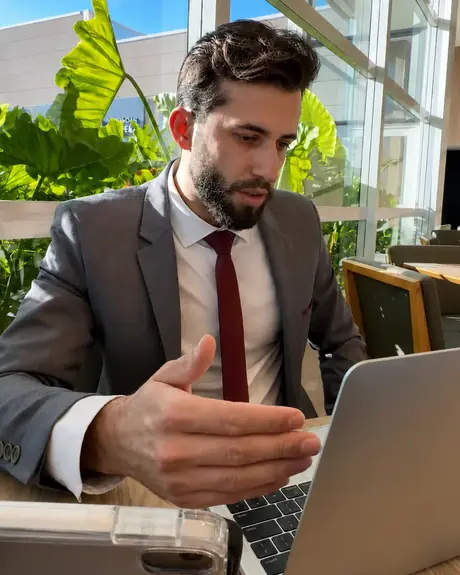
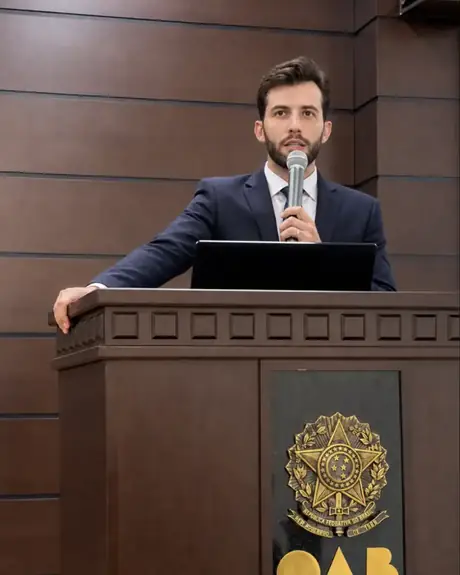
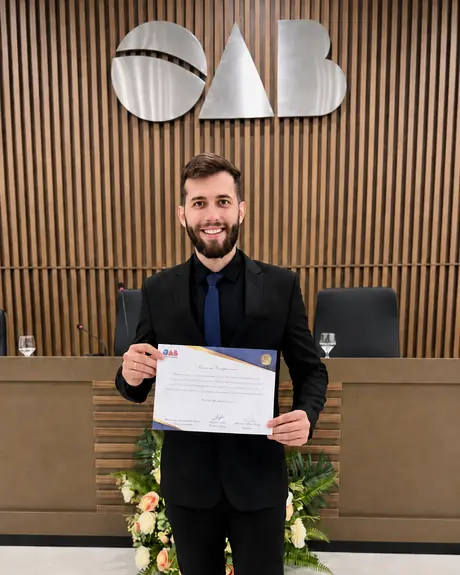
Dr. Gabriel analisando contratos e extratos no notebook Dr. Gabriel em sustentação oral na tribuna Dr. Gabriel recebendo o termo de compromisso na OAB
Ler o contrato, sustentar o caso e responder pela Ordem. O trabalho tem esses três lados.

A lei não pergunta se você leu. Ela pergunta o que você assinou.

Por isso o primeiro trabalho que eu faço quase nunca é entrar com ação. É ler. Linha por linha — e comparar o que está escrito com o que foi efetivamente cobrado.

Se você acha que isso só aconteceu com você, não aconteceu.

Você não está sozinho nisso, meu amigo

1.990 pedidos de recuperação judicial no agronegócio brasileiro em 2025 — o maior volume da série histórica, com alta de 56,4% sobre 2024.
474 novos pedidos apenas no 1º trimestre de 2026, alta de cerca de 22% em relação ao mesmo período do ano anterior.
R$ 256 bi em dívidas acumuladas pelo setor, segundo levantamentos divulgados em 2026 — com crédito mais seletivo e custo de produção ainda alto.

Fontes: levantamentos de mercado sobre recuperações judiciais no agro e endividamento do setor, divulgados entre 2025 e 2026. Os números estão aqui por um motivo: endividamento no campo hoje é um fenômeno de ciclo — de margem, liquidez e custo de crédito —, não um atestado de má gestão. Procurar orientação cedo é decisão técnica, não confissão de fracasso.

Prorrogar não é pedir favor. É um direito.

A informação que muda o jogo

Essa é a primeira coisa que eu explico para todo produtor que me procura — e é a que mais muda a postura dele na conversa seguinte com o banco.

O Manual de Crédito Rural (MCR 2-6-4) prevê a prorrogação da dívida rural mantendo os mesmos encargos financeiros já pactuados, desde que o produtor comprove incapacidade de pagamento decorrente de:

  • dificuldade de comercialização dos produtos;
  • frustração de safra por fatores adversos;
  • outras ocorrências prejudiciais ao desenvolvimento da exploração.

Em portuguêsO Manual de Crédito Rural é o livro de regras que bancos e cooperativas são obrigados a seguir quando emprestam dinheiro pra lavoura e pra pecuária. E lá está escrito: se a safra quebrou, eles têm que esticar o prazo mantendo os mesmos juros.

E o Superior Tribunal de Justiça já pacificou o entendimento sobre a natureza disso:

“O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei.”
Súmula 298 — Superior Tribunal de Justiça

Em portuguêsSúmula é uma decisão que o tribunal já repetiu tantas vezes que virou regra. E essa aqui diz o seguinte: esticar o prazo da dívida rural não é escolha do banco. É direito seu.

Traduzindo para a linguagem do produtor: comprovados os requisitos, o banco não escolhe se prorroga. Ele deve prorrogar. O que decide o caso não é a boa vontade do gerente — é a prova técnica que chega junto com o pedido.

Com a prorrogação, meu amigo, você ganha prazo para se reestruturar financeiramente, colocar dinheiro em caixa e voltar a pagar o banco com a sua produção — e não com o seu patrimônio.

Sem colocar em risco a terra que foi passada dos seus avós aos seus pais, e dos seus pais para você. Terra em que foi derramado muito suor e sofrimento para conseguir e manter até hoje.

A parcela venceu
Caminho A · o balcão

Assinar a proposta

  • Contrato novo
  • Encargos novos
  • Pode virar contrato comercial
  • Pode exigir garantia nova
  • Dívida refeita por cima da dívida

Depende da decisão do banco.

Caminho B · o direito

Pedir prorrogação

  • Mesmo contrato
  • Mesmos encargos já pactuados
  • Prazo novo, ligado à produção
  • Continua sendo crédito rural
  • Exige prova: safra, clima, comercialização

Direito do produtor (Súmula 298 do STJ).

Os dois caminhos existem sempre. O que define qual está disponível no seu caso é o contrato e a prova — por isso a leitura vem antes de qualquer decisão.
O direito

Prorrogação

  • Mantém os mesmos encargos do contrato original
  • Estica o prazo para a realidade produtiva da propriedade
  • Depende de prova: clima, produtividade, comercialização, laudo
  • Preserva a natureza de crédito rural e as proteções que vêm com ela
A proposta do balcão

Renegociação

  • Contrato novo, encargos novos — em regra, mais caros
  • Costuma incorporar juros e multa e refazer dívida em cima de dívida
  • Pode migrar crédito rural para contrato comercial comum
  • Pode exigir garantias novas: safra, imóvel, aval de familiares

As duas palavras se parecem. O efeito sobre o seu patrimônio é oposto.

Eu não aprendi sobre dívida rural na faculdade. Aprendi na lida.

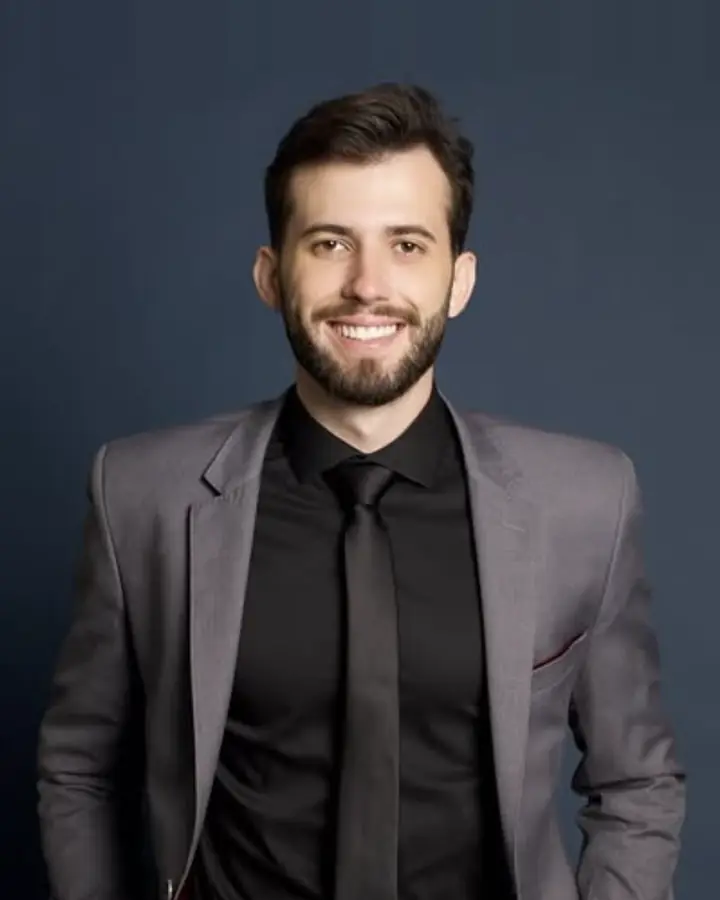
Retrato do Dr. Gabriel Zanettin dos Santos
Dr. Gabriel Zanettin dos Santos Advogado — OAB/PR 121.344 · Produtor rural

Quem vai olhar o seu caso

Meu nome é Gabriel Zanettin dos Santos. Sou advogado inscrito na OAB/PR sob o nº 121.344 — e sou produtor rural em atividade.

Eu planto. Eu colho. Já assinei cédula de crédito rural, já vi a chuva chegar na hora errada e já fiz, no meio da lavoura, a conta de quantas sacas precisava e quanto cada uma devia valer para o ano fechar.

É por isso que, quando você me manda o contrato, meu amigo, eu não preciso que você me explique o que é um barter, uma CPR, um adiantamento de safra ou o que significa perder quinze sacas por hectare.

Eu já sei. E isso muda a conversa desde a primeira linha.

Eu não vim da advocacia para o agro. Vim do agro para a advocacia.

De onde vem essa mania de explicar

Meu pai teve empresa. Eu tive empresa. Antes de escrever a primeira petição da vida, eu já tinha sentado do outro lado da mesa — como cliente, ouvindo um profissional falar e saindo de lá sem ter entendido metade do que foi dito.

Foi lidando com contrato, com banco, com fornecedor e com prazo apertado que eu decidi estudar Direito. Não foi vocação de infância. Foi necessidade.

Fiz a faculdade pegando estrada todo dia. Saía do interior, assistia aula e voltava de madrugada. Quem já fez isso sabe: ninguém aguenta esse ritmo por um diploma. Aguenta por um motivo.

Depois trabalhei em outros escritórios. E foi lá dentro que eu enxerguei o buraco:

Advogado que fala difícil E acha que está sendo técnico quando está apenas sendo distante. O cliente balança a cabeça que sim e sai sem entender.
Cliente com vergonha de perguntar Ninguém quer perguntar duas vezes a mesma coisa e passar por burro. Então assina. E descobre depois.
Risco que ninguém conta Apresenta-se o melhor cenário. O pior existe do mesmo jeito — e chega sozinho, sem aviso, lá na frente.

Na maioria das vezes não é má-fé. É distância. A maior parte dos advogados nunca plantou, nunca teve folha de pagamento para fechar no dia 5, nunca olhou para o céu no fim da tarde e pediu a Deus uma direção para decidir se vendia ou segurava a saca.

Eu já fui o cara que não entendia. Por isso eu explico duas vezes: uma no termo técnico, porque é assim que está escrito no processo — e outra em português, porque é assim que você decide.

Transparência aqui não é frase bonita de site. É método: se você não entendeu, eu não terminei o meu trabalho.

Do lado de dentro da porteira

Produtor rural em atividade. Conheço o custo, o risco, o calendário e a pressão de caixa de quem vive do que planta.

Do lado de dentro da empresa

Já tive empresa, e meu pai também. Sei o que é fechar folha, negociar prazo com fornecedor e assinar contrato por necessidade, não por escolha.

Do lado de dentro do processo

Advogado inscrito na OAB/PR 121.344. Atuo nas esferas administrativa e judicial, com responsabilidade profissional e sigilo.

Do lado de dentro do contrato

Leitura técnica de cédulas, extratos, taxas, encargos e garantias — atrás do que foi cobrado além do que foi combinado.

Dr. Gabriel conferindo o enchimento de grão da soja na lavoura
Conferindo enchimento de grão.
Colheitadeira parada na lavoura esperando o caminhão
Máquina parada, esperando caminhão chegar da fila.
Colheitadeira descarregando a produção de grãos na lavoura
Retirando a produção da lavoura.
Estrada de terra que dá acesso à propriedade rural
A estrada até a propriedade.
Graneleiro carregado de soja na lavoura
Grão carregado. O ano inteiro está aqui.
Dr. Gabriel na lavoura de soja ao entardecer
Fim de tarde, conferindo o talhão.

Pro banco, é garantia. Pra você, é o que faz a terra produzir.

Antes de contratar qualquer um

É melhor ter do seu lado alguém que realmente entende do agro, meu amigo — que sabe o quanto uma colheitadeira, um trator, um pulverizador ou o rebanho pesam na sua produção.

Como o banco enxerga

  • A colheitadeira é um bem que pode ir a leilão
  • O trator e o pulverizador são itens numa lista de patrimônio
  • O gado é garantia pra cobrir a dívida
  • A safra é um número no extrato

Como quem produz enxerga

  • A colheitadeira é o que tira a safra do campoparada na hora errada, a lavoura fica no pé e o prejuízo cresce a cada dia
  • Sem trator e pulverizador não tem plantio, não tem trato, não tem colheitatirar a máquina é tirar a próxima safra
  • O gado é o caixa da propriedadevender matriz fora de hora quebra um ciclo que levou anos pra formar
  • É com a produção que se paga o bancoquem tira o que produz tira também o jeito de pagar
  • Por isso a defesa é montada em cima da sua realidade — o calendário da lavoura, o ciclo do gado e o peso de cada máquina — com sigilo profissional sobre tudo que você contar

Seja na lavoura, seja na pecuária: quem cuida do seu caso precisa entender o peso de cada máquina, de cada safra e de cada cabeça de gado — e levar isso para dentro da defesa.

Seis frentes de defesa do produtor rural

Como eu ajudo

Lavoura ou pecuária, meu amigo, nem todo caso precisa das seis. O primeiro trabalho é justamente descobrir quais delas o seu contrato abre.

Prorrogação de dívidas rurais

Pedido fundamentado no Manual de Crédito Rural e na jurisprudência, instruído com a prova de que a safra não fechou. O objetivo é claro: prazo novo, encargos antigos.

Em portuguêsVocê pede pro banco esticar o prazo por causa da quebra de safra — e continuar pagando os mesmos juros de antes. Não é favor: se você provar, é obrigação dele.
Revisão de contratos bancários

Leitura linha a linha da cédula e dos extratos: taxa aplicada contra taxa pactuada, forma de capitalização, encargos de inadimplência, tarifas e seguros embutidos.

Em portuguêsÉ conferir, cobrança por cobrança, se o banco cobrou o que estava combinado no papel. Muita vez cobrou a mais — e o que foi cobrado a mais pode voltar.

Defesa em execuções e penhoras

Embargos, impugnações e pedidos urgentes para destravar penhora de safra e de rebanho, bloqueio de conta e constrição de máquinas, implementos e imóveis.

Em portuguêsQuando o banco já entrou na Justiça pra tomar sua safra ou seu gado, travar sua conta ou levar sua máquina, é aqui que se apresenta defesa e se pede pro juiz destravar.

Planejamento para recuperação financeira

Mapa completo do passivo, ordem de prioridade, encaixe no fluxo de caixa da safra e os caminhos possíveis — inclusive recuperação judicial do produtor rural, quando for o caso.

Em portuguêsÉ botar todas as dívidas na mesa, ver quanto entra e quanto sai na safra, e montar um plano que caiba de verdade — em vez de apagar incêndio um por vez.

Defesa do patrimônio

Análise e estruturação de garantias, revisão de avais e fianças prestados pela família e organização patrimonial e sucessória da atividade rural.

Em portuguêsÉ separar e proteger o que é da família do que é do negócio, pra que uma dívida da lavoura não acabe levando a terra, o maquinário e o patrimônio de todo mundo junto.

Impenhorabilidade da pequena propriedade

A Constituição, no art. 5º, XXVI, protege a pequena propriedade rural trabalhada pela família contra a penhora por dívida da atividade produtiva. Pela lei, pequena propriedade é a que tem até 4 módulos fiscais — e o tamanho do módulo muda de região para região. Essa proteção precisa ser alegada e provada — e é isso que se faz dentro do processo.

Em portuguêsNão precisa ser pequena de verdade, meu amigo. O que a lei exige é cumprir dois requisitos: ter até 4 módulos fiscais (cada região tem o seu tamanho de módulo fiscal) e ser trabalhada pela família. Tem região em que 4 módulos fiscais chegam a 240 hectares. Cumprindo isso, a terra não pode ser tomada por dívida da roça — mas ninguém aplica isso sozinho: alguém precisa levantar e provar no processo.

Árvore isolada em lavoura preparada para o plantio

Antes de assinar qualquer coisa, meu amigo,
mostre o contrato para quem já plantou e entende a sua realidade.

Meia hora lendo uma cédula custa menos do que uma safra inteira descobrindo o que estava escrito nela.

O que acontece quando você me chama

Sem mistério

  1. Conversa

    Você me conta, meu amigo, com as suas palavras, o que aconteceu na safra e como está a dívida hoje. Sem juridiquês e sem formulário.

  2. Documentos

    Cédula ou contrato, extratos, boletos, notificações e o que houver de processo. Foto de celular resolve. Eu leio tudo.

  3. Diagnóstico

    Eu te explico em português o que existe no seu caso: o que é direito seu, o que é discutível, o que não é — e o que cada caminho custa em tempo e risco.

  4. Atuação

    Definimos juntos o caminho — administrativo, judicial ou os dois. A partir daí você acompanha cada passo, direto comigo.

Eu não prometo resultado. Nenhum advogado sério promete, e a norma da Ordem proíbe justamente por isso. O que eu me comprometo a entregar é leitura técnica honesta do seu caso, explicação clara dos riscos de cada caminho e transparência do início ao fim.

O que todo produtor me pergunta antes de começar

Perguntas frequentes

Se eu discutir a dívida, meu nome fica sujo?

Depende do estágio em que a dívida está. Em determinadas situações é possível pleitear judicialmente a suspensão da negativação enquanto o débito está sendo discutido, quando há fundamento relevante e garantia adequada. Isso se avalia caso a caso, com os documentos na mesa — nunca por regra geral, e nunca antes de eu ver o seu contrato.

Em portuguêsEm alguns casos dá pra pedir ao juiz que segure a sujeira do nome enquanto a dívida está sendo discutida. Não é automático e não vale pra todo mundo — depende do que está no seu contrato.

Vou perder o crédito da próxima safra?

É a preocupação mais legítima que existe nesse assunto, e ela precisa entrar na estratégia desde o primeiro dia — não depois. Há uma diferença enorme entre discutir a dívida de forma organizada e simplesmente parar de pagar. Todo planejamento sério leva em conta a sua próxima janela de plantio e a sua relação com fornecedores e revendas.

Meu contrato já venceu. Ainda dá tempo?

Em muitos casos, sim. A discussão sobre prorrogação e sobre os encargos cobrados não termina automaticamente no vencimento, e existem defesas próprias já na fase de execução. Mas prazo importa muito: quanto antes o contrato for lido por um advogado, mais caminhos continuam abertos.

Isso é a mesma coisa que aquelas empresas de renegociação de dívida?

Não. Eu sou advogado inscrito na OAB/PR e atuo dentro do processo, com contrato de honorários escrito e sigilo profissional sobre tudo que você me contar. Não vendo pacote fechado, não trabalho com promessa de resultado e não cobro por “quantidade de dívida recuperada” anunciada em propaganda.

Eu tenho pouca terra. Vale a pena procurar advogado?

Vale, meu amigo — e, em muitos casos, mais ainda. A Constituição protege a pequena propriedade rural trabalhada pela família contra a penhora por dívida decorrente da atividade produtiva. E “pequena”, pela lei, é a propriedade de até 4 módulos fiscais — medida que muda de região para região e que, em alguns lugares, chega a 240 hectares. Só que essa proteção não é aplicada sozinha: ela precisa ser alegada no processo e comprovada com documentos. Quem não alega, não recebe.

Em portuguêsA terra não precisa ser pequena de verdade: basta ter até 4 módulos fiscais e ser trabalhada pela própria família. Cumprindo isso, ela não pode ser tomada por dívida da produção. Está na Constituição. Só que o juiz não adivinha — alguém tem que levantar a mão e provar. Quem fica quieto, perde.

Preciso ir até o escritório?

Não necessariamente. A maior parte do trabalho é feita por WhatsApp, telefone e envio de documentos, e eu atendo produtores de outras regiões do país dessa forma. Quando o caso pede — laudo, vistoria, reunião com a família ou audiência —, eu vou até a propriedade.

Quanto custa?

A consulta para análise do seu caso é gratuita, meu amigo. Você me conta o que aconteceu, me manda o contrato, e eu te explico o que existe no seu caso.

Se fizer sentido seguir, os honorários são definidos depois dessa análise, observados os critérios da tabela da OAB, e sempre formalizados em contrato escrito antes de qualquer providência. Valores de honorários não são divulgados em publicidade — é um assunto que a gente trata diretamente, com clareza total, na nossa conversa.

O banco pode mesmo tomar a minha fazenda?

Existe risco real de constrição patrimonial quando há garantia real, aval ou execução em curso — seria desonesto dizer o contrário. Mas “existe risco” está muito longe de “é inevitável”: há requisitos legais, ordem de preferência, limites de penhora, proteções constitucionais e vícios de contrato que se discutem no processo. O que define o desfecho é o que foi assinado, o que foi cobrado e o que é alegado a tempo.

Me conta o que aconteceu na sua safra.

Vamos olhar o seu contrato

Escreva com as suas palavras, meu amigo. Eu leio e respondo pessoalmente — não é robô, não é atendente e não é call center.

Fale com o Dr. Gabriel

Leva menos de um minuto. Quem lê e responde é ele.

Me diz seu nome pra eu saber com quem estou falando.
Faltou o DDD ou algum número.
3. Como está a sua dívida hoje
4. Valor aproximado da dívida
5. O que pesou na sua produção
Enviar no WhatsApp
Anotado. Se você sair agora, eu já sei que passou por aqui.

Ao enviar, você autoriza o contato por WhatsApp sobre o seu caso. Os dados ficam só com o escritório e não são repassados a ninguém.

Dr. Gabriel Zanettin dos Santos
Dr. Gabriel Zanettin dos Santos Advogado — OAB/PR 121.344

Quem lê a sua mensagem sou eu. Não tem atendente no meio do caminho.

Atendimento

Base no Noroeste do Paraná, com atendimento presencial na região e acompanhamento remoto de produtores rurais e pecuaristas de outros estados. Quando o caso exige, a visita à propriedade faz parte do trabalho — não é cortesia.

Falar com o Dr. Gabriel