WhatsApp

Alienação fiduciária na pequena propriedade rural

Mesmo dada em alienação fiduciária, a pequena propriedade rural trabalhada pela família tem proteção na lei, e essa proteção pode ser discutida conforme o caso. Mas a cobrança corre no cartório, sem processo, e o prazo para pagar é de 15 dias após a intimação.

Dr. Gabriel Zanettin dos Santos Advogado e produtor rural · OAB/PR 121.344

Árvore isolada em lavoura de terra vermelha preparada para o plantio
Terra preparada para o plantio.

O que é alienação fiduciária de imóvel rural

Alienação fiduciária é uma forma de dar a terra em garantia, prevista na Lei 9.514/1997. Você transfere a propriedade do imóvel ao banco ou à cooperativa até pagar a dívida, e isso fica registrado na matrícula.

Na porteira, nada muda. Você continua plantando, colhendo e cuidando do gado: a lei chama isso de posse direta. Quitou, a garantia é cancelada e a terra volta inteira para o seu nome.

Hoje ela aparece em cédula de crédito bancário, em CPR e, muitas vezes, na renegociação, como a garantia nova que o banco pede.

Em portuguêsÉ como se a terra ficasse no nome do banco até a dívida acabar. Você segue trabalhando nela. Atrasou, o banco pode pedir para ficar com ela pelo cartório.

Como funciona a cobrança da alienação fiduciária no cartório

Na hipoteca de um financiamento rural, para tomar a terra o banco precisa de uma execução na Justiça, com juiz e penhora. Na alienação fiduciária, a cobrança corre no cartório de registro de imóveis, sem processo. É mais rápida e mais silenciosa, e isso favorece o banco.

O caminho, pela Lei 9.514/1997:

  • Vencida a parcela, corre a carência do contrato (sem previsão, 15 dias).
  • O cartório intima o devedor e, se for o caso, quem deu a terra em garantia.
  • Intimado, você tem 15 dias para pagar as parcelas vencidas, as que vencerem até lá, os encargos e as despesas.
  • Pagou, o contrato segue valendo.
  • Não pagou, a propriedade passa para o nome do credor na matrícula: é a consolidação.
  • Em até 60 dias vem o primeiro leilão. Sem lance no valor fixado no contrato, há um segundo leilão em até 15 dias.

A intimação pode vir até por edital, e os avisos de leilão vão para os endereços do contrato. Vale mantê-los atualizados.

Em portuguêsO banco não precisa de juiz. O cartório avisa você, e você tem 15 dias para pôr as parcelas em dia. Senão, a terra vai para o nome do banco e a leilão.

O que mudou na alienação fiduciária com a Lei 14.711/2023

A Lei 14.711/2023, o Marco Legal das Garantias, mudou a Lei 9.514/1997. O que mais pesa para quem tem terra em garantia:

  • Saldo: antes, se o segundo leilão não alcançasse a dívida, ela era considerada extinta. Hoje, fora do financiamento da casa própria, o devedor responde pelo que faltar.
  • Segundo leilão: sem lance que cubra a dívida, o credor pode aceitar, se quiser, lance a partir da metade do valor de avaliação.
  • Prazo: o primeiro leilão passou de 30 para até 60 dias depois da consolidação.
  • Terra de terceiro: a terra pode servir de garantia para a dívida de outra pessoa, como a do filho, e quem a deu também é intimado.
  • Hipoteca: a lei criou a cobrança da hipoteca pelo cartório, mas deixou de fora os financiamentos da atividade agropecuária.

Para contratos antigos, qual regra vale depende das datas. Isso se confere caso a caso.

Em portuguêsA lei de 2023 ficou mais dura: se o leilão não cobrir a dívida, a diferença pode continuar sendo cobrada de você.

A proteção da pequena propriedade rural vale na alienação fiduciária?

A Constituição (art. 5º, XXVI) e o CPC (art. 833, VIII) protegem da penhora a pequena propriedade rural trabalhada pela família, por dívida da atividade produtiva. Pequena, pela lei, é a área de até 4 módulos fiscais, e o módulo muda de município para município.

O banco costuma dizer que, na alienação fiduciária, não há penhora: o produtor transferiu a terra por vontade própria. No fim de 2025, a Terceira Turma do STJ decidiu que a proteção vale também nessa modalidade, tanto contra a penhora quanto contra a consolidação no cartório (REsp 2.233.886/RS).

É decisão de uma turma, sem a força de um julgamento repetitivo. O tema ainda é discutido nos tribunais e depende do caso e da prova.

E há limites, meu amigo. A proteção não vale quando a dívida foi feita para comprar a própria terra. Quem prova que a família trabalha a área é o produtor (Tema 1234 do STJ). E proteger a terra não apaga a dívida, que pode ser cobrada sobre safra, gado ou máquinas.

Em portuguêsA proteção da pequena propriedade não some com a alienação fiduciária. Mas alguém precisa levantar e provar o tamanho da área e o trabalho da família, a tempo.

Por que agir antes de acabar o prazo de 15 dias

Não é para assustar: dentro dos 15 dias, quem paga as parcelas vencidas e os encargos mantém o contrato valendo.

Consolidada a propriedade em nome do credor, a situação muda. Pelo Tema 1288 do STJ, desde 2017 o devedor já não pode só pôr as parcelas em dia: fica com a preferência para recomprar a terra até o segundo leilão, pagando a dívida inteira, as despesas e o ITBI. A discussão da pequena propriedade pode seguir, mas com a terra já no nome do credor.

Também passa a correr uma taxa de ocupação de 1% ao mês sobre o valor do imóvel. E, depois do leilão, a maior parte das discussões sobre o contrato não segura a retomada da posse: vira pedido de indenização, salvo falta de notificação do devedor.

Antes do prazo dá para ler o contrato, conferir a cobrança, pedir prorrogação se houve quebra de safra numa dívida rural e levantar a proteção da pequena propriedade.

Em portuguêsNos 15 dias, pôr as parcelas em dia segura o contrato. Depois, a regra é que, para ficar com a terra, é preciso pagar a dívida toda e as despesas.

Lavoura ou pecuária: o que eu confiro antes de falar em defesa

Seja talhão de soja, seja pasto com gado, eu leio o contrato e a matrícula antes de dizer qualquer coisa. Confiro:

  • Se a área tem até 4 módulos fiscais, somando matrículas vizinhas da mesma propriedade.
  • Como provar o trabalho da família: notas de produtor, CAF ou DAP, ficha do rebanho.
  • Para que foi a dívida: custeio, investimento, CPR, barter ou compra da própria terra.
  • Se a intimação foi feita como a lei manda e se o valor cobrado bate com o contrato.

Depois eu explico em português o que é direito seu, o que é discutível e o que não é. Às vezes o caminho é pagar e reorganizar; às vezes, discutir.
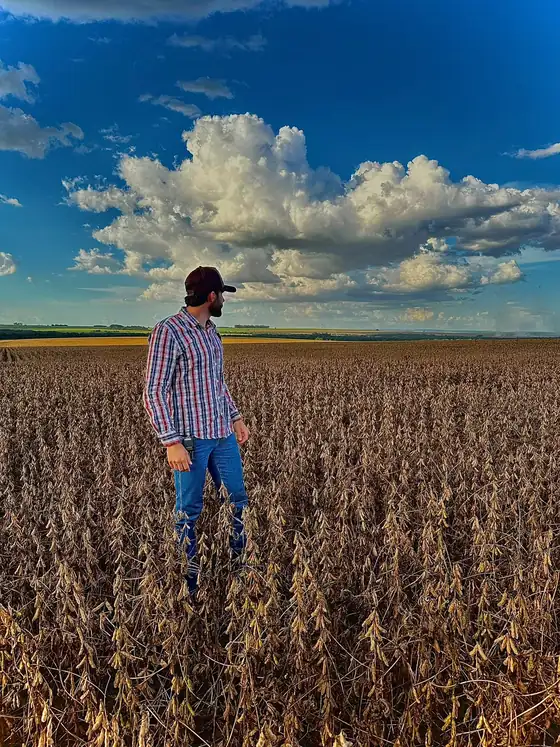
Dr. Gabriel na lavoura de soja ao entardecer
Fim de tarde, conferindo o talhão.
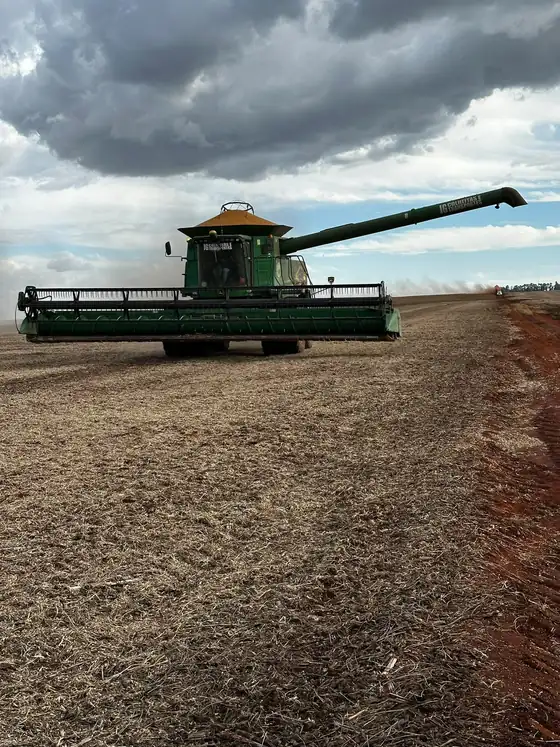
Colheitadeira parada na lavoura esperando o caminhão
Máquina parada, esperando caminhão chegar da fila.
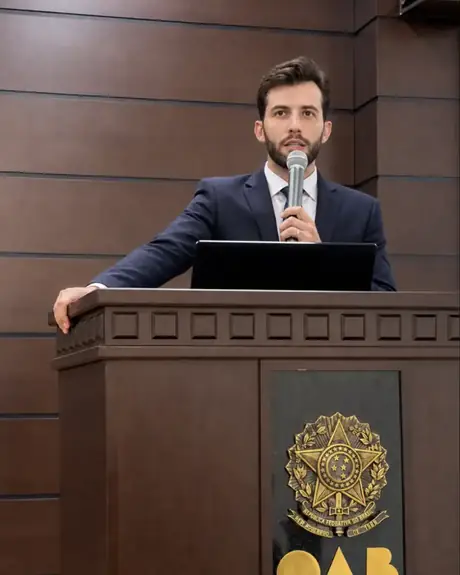
Dr. Gabriel em sustentação oral na tribuna
Sustentando o caso na tribuna.

Como eu trabalho nesse tema

  1. Conversa

    Você me conta o que deve, para quem e em que pé está a parcela. Se a intimação já chegou, me diga a data.

  2. Documentos

    Contrato, matrícula e intimação, se houver. Foto de celular serve. Eu leio tudo.

  3. Diagnóstico

    Eu explico em português se a proteção da pequena propriedade pode ser discutida, o que cabe no prazo e o risco de cada caminho.

  4. Atuação

    Definimos juntos o caminho: cartório, Justiça ou conversa com o banco. Você acompanha tudo direto comigo.

O que separar para a primeira conversa

  • Contrato ou cédula com a cláusula de alienação fiduciária, e as renegociações
  • Matrícula atualizada do imóvel (certidão de inteiro teor)
  • Intimação do cartório, se já chegou, com a data em que você recebeu
  • Boletos, extratos e o demonstrativo da dívida
  • CCIR e ITR, que mostram a área e o módulo fiscal
  • Provas do trabalho da família: notas de produtor, CAF ou DAP
  • Avisos de leilão ou e-mails do banco, se houver

Perguntas frequentes

Dei a terra em alienação fiduciária. O banco pode ficar com ela?

Existe risco real: atrasada a parcela, o banco pode pedir a consolidação no cartório e levar a terra a leilão. Mas, se é pequena propriedade trabalhada pela família, a proteção da lei pode ser discutida, e o STJ já admitiu isso nessa modalidade. Depende do caso e de agir a tempo.

Recebi a intimação do cartório. Quanto tempo eu tenho?

A lei dá 15 dias, contados da intimação, para pagar as parcelas vencidas, as que vencerem até lá, os encargos e as despesas. Pagando, o contrato continua. Anote o dia em que recebeu e me mande a intimação junto com o contrato.

Minha terra passa de 4 módulos fiscais. Ainda existe defesa?

A proteção da pequena propriedade, em regra, não se aplica. Mas ainda dá para conferir a intimação, o valor cobrado, se cabia prorrogação da dívida rural e o valor fixado para o leilão. É o contrato que mostra o que existe no seu caso.

Se a terra for a leilão e não cobrir a dívida, eu continuo devendo?

Pela Lei 14.711/2023, fora do financiamento da casa própria, sim: o devedor responde pelo saldo. Antes, a dívida era considerada extinta quando o segundo leilão não alcançava o valor dela. Qual regra vale para você depende das datas, e isso precisa ser conferido.

Se eu pagar as parcelas atrasadas depois dos 15 dias, a terra volta?

Em regra, não, meu amigo. Consolidada a propriedade, o STJ entende (Tema 1288) que resta a preferência para recomprar a terra até o segundo leilão, pagando a dívida inteira, as despesas e os impostos. Por isso vale conversar antes de o prazo acabar.

Normas citadas

  • Lei 9.514/1997, art. 22Define a alienação fiduciária de imóvel: o devedor transfere ao credor a propriedade resolúvel do bem, em garantia de dívida própria ou de terceiro.
  • Lei 9.514/1997, art. 26Vencida a dívida, o cartório de registro de imóveis intima o devedor (e o terceiro que deu a garantia) para pagar em 15 dias; sem pagamento, a propriedade é consolidada em nome do credor.
  • Lei 9.514/1997, art. 27Consolidada a propriedade, o credor faz leilão em até 60 dias; o devedor tem preferência para recomprar até o segundo leilão e, fora do financiamento residencial, responde pelo saldo que o leilão não cobrir.
  • Lei 9.514/1997, arts. 30 e 37-APreveem a reintegração de posse por liminar, com 60 dias para desocupar, e a taxa de ocupação de 1% ao mês desde a consolidação.
  • Lei 14.711/2023 (Marco Legal das Garantias)Alterou a Lei 9.514/1997 (leilões, saldo da dívida, garantia de terceiro) e criou a cobrança extrajudicial da hipoteca, que não se aplica ao financiamento da atividade agropecuária.
  • Constituição Federal, art. 5º, XXVIA pequena propriedade rural trabalhada pela família não será objeto de penhora para pagamento de débitos decorrentes da sua atividade produtiva.
  • CPC, art. 833, VIII e § 1ºA pequena propriedade rural trabalhada pela família é impenhorável, mas a proteção não vale contra a dívida relativa ao próprio bem, inclusive a contraída para comprá-lo.
  • Lei 8.629/1993, art. 4º, IIDefine pequena propriedade como o imóvel rural de área até 4 módulos fiscais.
  • Tema 961 do STFÉ impenhorável a pequena propriedade rural familiar formada por mais de um terreno, desde que contínuos e com área total inferior a 4 módulos fiscais do município.
  • Tema 1234 do STJCabe ao devedor provar que a pequena propriedade rural é explorada pela família para ter a impenhorabilidade reconhecida.
  • Tema 1288 do STJNos casos regidos pela Lei 13.465/2017, consolidada a propriedade sem que a mora tenha sido purgada, o devedor tem apenas o direito de preferência do art. 27, § 2º-B, da Lei 9.514/1997.
  • STJ, REsp 2.233.886/RS (Terceira Turma)A impenhorabilidade da pequena propriedade rural se aplica ao imóvel dado em alienação fiduciária e pode ser oposta tanto à penhora judicial quanto à consolidação extrajudicial.

Me conta o que aconteceu na sua safra.

Mande uma mensagem com o contrato ou uma foto dele. Quem lê e responde sou eu, e eu explico em português o que existe no seu caso.

Falar com o Dr. Gabriel